Apa itu OJK? Ini Fungsi dan Kewenangannya, Biar Gen Z Nggak Asal Ambil Keputusan Finansial


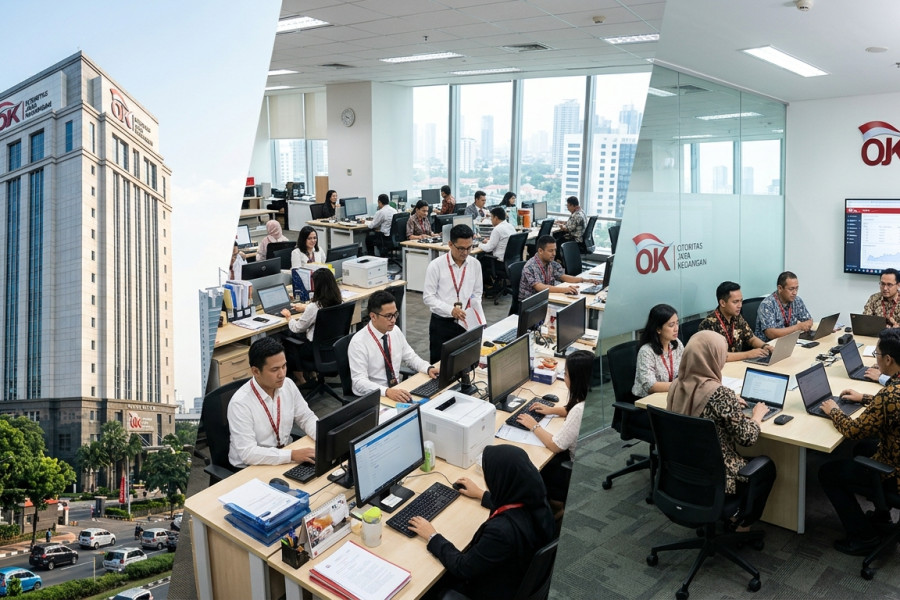
astakom.com, Jakarta - Pernah lihat iklan investasi yang menjanjikan keuntungan besar dalam waktu singkat? Atau dapat tawaran pinjaman online yang katanya gampang cair tanpa banyak syarat? Di tengah banyaknya layanan keuangan yang bermunculan, kita memang perlu lebih hati-hati sebelum memutuskan buat ikut.
Apalagi sekarang urusan keuangan makin dekat dengan kehidupan sehari-hari. Buka rekening bisa lewat HP, beli saham tinggal beberapa kali klik, bahkan mengajukan pinjaman pun nggak harus datang ke kantor. Emang sih praktis, tapi bukan berarti semua layanan yang tersedia di internet aman digunakan.
Nah, salah satu lembaga yang perlu dikenal masyarakat dalam urusan ini adalah Otoritas Jasa Keuangan atau OJK. Namanya mungkin sering terdengar di berita, terutama ketika ada kasus investasi ilegal, masalah perbankan, atau pinjaman online yang meresahkan masyarakat.
Tapi sebenarnya, OJK itu apa? Apa saja yang diawasi, dan apakah semua masalah keuangan masyarakat bisa diselesaikan oleh lembaga ini? Biar nggak cuma familiar dengan namanya, yuk kenali tugas dan kewenangan OJK lebih jauh.
Mengenal OJK dan tugas utamanya
Otoritas Jasa Keuangan (OJK) merupakan lembaga independen yang bertugas mengatur dan mengawasi kegiatan di sektor jasa keuangan Indonesia. Pembentukannya didasarkan pada Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan, yang kemudian mengalami perubahan, termasuk melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
Kalau dijelaskan dengan bahasa sederhana, OJK punya tugas memastikan perusahaan yang bergerak di bidang jasa keuangan menjalankan bisnis sesuai aturan. Jadi, perusahaan nggak bisa sembarangan menawarkan produk, mengelola dana, atau memperlakukan konsumennya sesuka hati.
OJK mulai menjalankan tugas pengawasan perbankan pada akhir 2013. Sebelumnya, pengawasan pasar modal dan industri keuangan nonbank sudah lebih dahulu dialihkan kepada OJK pada akhir 2012.
Perlu dipahami juga, OJK bukan bank tempat kita menabung atau perusahaan yang memberikan pinjaman. Lembaga ini berperan sebagai pengatur dan pengawas industri jasa keuangan sesuai kewenangannya.
Contohnya begini, saat seseorang membuka rekening, menggunakan asuransi, atau membeli saham melalui perusahaan sekuritas, ada ketentuan yang wajib dipatuhi oleh penyedia layanan tersebut. OJK mengawasi agar kegiatan usaha mereka berjalan sesuai aturan dan konsumen mendapatkan perlindungan sebagaimana mestinya.
Apa saja fungsi OJK?
Secara umum, fungsi OJK adalah menyelenggarakan sistem pengaturan dan pengawasan yang terintegrasi terhadap kegiatan di sektor jasa keuangan. Artinya, pengawasan dilakukan terhadap berbagai bidang, bukan cuma perbankan.
Ada beberapa fungsi OJK yang cukup dekat dengan kehidupan masyarakat.
1. Mengatur perusahaan jasa keuangan
Setiap jenis usaha keuangan memiliki aturan yang harus dipatuhi. OJK menyusun peraturan sesuai kewenangannya agar perusahaan menjalankan kegiatan usaha secara tertib dan bertanggung jawab.
Aturan ini mencakup berbagai hal, mulai dari tata kelola perusahaan, pengelolaan risiko, sampai kewajiban menyampaikan informasi kepada konsumen. Dengan begitu, perusahaan punya pedoman yang jelas dalam menjalankan bisnisnya.
2. Mengawasi kegiatan usaha
Punya izin usaha bukan berarti perusahaan bisa bekerja tanpa pengawasan. OJK tetap memantau kepatuhan dan kondisi lembaga jasa keuangan sesuai ketentuan yang berlaku.
Kalau ditemukan masalah, OJK dapat meminta perusahaan melakukan perbaikan atau mengambil tindakan pengawasan yang diperlukan. Langkah ini penting supaya persoalan yang muncul bisa ditangani sebelum berkembang menjadi masalah yang lebih besar.
3. Melindungi konsumen
Bagian ini juga penting buat masyarakat. OJK berperan dalam pelindungan konsumen sektor jasa keuangan, termasuk melalui edukasi, penyediaan informasi, dan kanal pengaduan.
Misalnya, seseorang merasa dirugikan ketika menggunakan produk dari perusahaan jasa keuangan. Ia bisa mencari informasi mengenai prosedur pengaduan dan langkah yang dapat ditempuh melalui saluran resmi OJK.
Namun, bukan berarti setiap laporan otomatis membuat kerugian konsumen diganti oleh OJK. Penanganannya bergantung pada jenis masalah, bukti yang tersedia, dan mekanisme penyelesaian yang berlaku.
4. Menjaga industri keuangan tetap sehat
Masalah pada perusahaan keuangan bisa berdampak lebih luas daripada yang dibayangkan. Karena itu, OJK juga mengawasi kesehatan dan kepatuhan industri jasa keuangan agar risiko yang berpotensi mengganggu stabilitas bisa dikenali dan ditangani.
Pengawasan ini dibutuhkan supaya masyarakat dapat menggunakan layanan keuangan dengan lebih percaya diri, tanpa mengabaikan risiko yang tetap ada.
5. Mendorong masyarakat lebih melek finansial
OJK juga aktif mendorong literasi keuangan. Tujuannya agar masyarakat nggak asal memilih produk hanya karena sedang viral atau tergiur promosi.
Buat Gen Z yang baru mulai mengatur gaji, menabung, atau belajar investasi, pemahaman seperti ini berguna banget. Sebelum mengambil keputusan, penting untuk mengetahui manfaat, biaya, dan risiko dari produk yang akan digunakan.
Kewenangan OJK, bisa sampai mana?
Selain mengawasi, OJK punya kewenangan hukum untuk mengambil tindakan terhadap pelaku industri jasa keuangan sesuai peraturan perundang-undangan.
- OJK dapat memberikan izin usaha kepada lembaga jasa keuangan tertentu sesuai bidang kewenangannya. Dalam kondisi yang diatur oleh hukum, izin tersebut juga bisa dicabut jika perusahaan tidak lagi memenuhi ketentuan.
- OJK berwenang melakukan pemeriksaan terhadap perusahaan yang diawasinya. Pemeriksaan ini dapat berkaitan dengan kepatuhan terhadap aturan, kondisi usaha, tata kelola, hingga cara perusahaan melayani konsumen.
- OJK dapat menjatuhkan sanksi administratif kepada perusahaan yang melanggar ketentuan. Bentuknya bisa berupa peringatan tertulis, denda administratif, pembatasan kegiatan usaha, pembekuan kegiatan usaha, hingga pencabutan izin sesuai dasar hukum dan jenis pelanggarannya.
Selain itu, OJK memiliki kewenangan penyidikan terhadap tindak pidana tertentu di sektor jasa keuangan berdasarkan peraturan yang berlaku. Jadi, perannya bukan hanya mengingatkan perusahaan agar patuh, tetapi juga mengambil langkah hukum ketika ditemukan dugaan pelanggaran yang memenuhi ketentuan.
Meski begitu, kewenangan OJK tetap memiliki batas. Penanganan suatu perkara harus mengikuti prosedur hukum, dan nggak semua persoalan keuangan otomatis menjadi tanggung jawab lembaga ini.
Dari bank sampai investasi, apa yang diawasi OJK?
Ruang lingkup pengawasan OJK cukup luas. Salah satunya adalah sektor perbankan, termasuk bank umum dan bank perekonomian rakyat. Dalam sektor ini, OJK mengawasi kegiatan usaha, tata kelola, serta kepatuhan bank terhadap peraturan yang berlaku.
Selanjutnya ada pasar modal, yang berkaitan dengan aktivitas investasi seperti saham dan obligasi. OJK juga mengawasi berbagai pelaku usaha di bidang ini, termasuk perusahaan sekuritas dan manajer investasi sesuai ketentuan yang berlaku.
Selain itu, OJK mengawasi sektor perasuransian, dana pensiun, perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, serta sektor jasa keuangan lainnya yang masuk dalam kewenangannya.
Pengawasan juga mencakup aktivitas keuangan digital tertentu, mengikuti perkembangan peraturan yang berlaku. Karena layanan keuangan terus berkembang, masyarakat perlu membiasakan diri memeriksa legalitas penyedia layanan sebelum menggunakannya.
Namun, nggak semua urusan keuangan berada di bawah OJK. Bank Indonesia memiliki kewenangan di bidang kebijakan moneter, sistem pembayaran, dan pengaturan makroprudensial. Sementara itu, Lembaga Penjamin Simpanan (LPS) berperan dalam menjamin simpanan nasabah bank yang memenuhi persyaratan serta menangani resolusi bank sesuai ketentuan.
Jadi, meskipun sama-sama berkaitan dengan sistem keuangan, setiap lembaga memiliki tugas dan kewenangannya masing-masing.
Jangan gampang tergiur pinjol dan investasi ilegal
Di media sosial, tawaran pinjaman cepat cair dan investasi dengan keuntungan tinggi memang mudah ditemukan. Masalahnya, tampilan yang meyakinkan belum tentu menunjukkan bahwa layanan tersebut legal.
OJK berperan mengawasi penyelenggara jasa keuangan yang masuk dalam kewenangannya. Untuk menangani aktivitas keuangan ilegal, OJK juga berkoordinasi dengan berbagai instansi melalui Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal atau Satgas PASTI.
Sebelum menggunakan suatu layanan, masyarakat sebaiknya mengecek legalitasnya melalui kanal resmi OJK. Jangan langsung percaya hanya karena sebuah akun punya banyak pengikut, menggunakan logo tertentu, atau menampilkan testimoni pengguna.
Kalau ada pihak yang menjanjikan keuntungan besar tanpa risiko, meminta transfer dengan alasan yang nggak jelas, atau mendesak kita segera menyetor uang, jangan buru-buru mengambil keputusan.
Satu hal yang perlu diingat, legalitas bukan jaminan bahwa sebuah investasi pasti menghasilkan keuntungan. Produk keuangan yang legal pun tetap memiliki risiko. Karena itu, memahami cara kerja produk sama pentingnya dengan memeriksa izin penyedianya.
Bagaimana cara menghubungi OJK?
Kalau ingin bertanya tentang layanan keuangan, mencari informasi legalitas, atau menyampaikan pengaduan, masyarakat bisa mengakses situs resmi OJK di www.ojk.go.id.
Sebelum mengajukan pengaduan, siapkan bukti yang berkaitan dengan masalah yang dialami, seperti bukti transaksi, perjanjian, riwayat komunikasi, dan kronologi kejadian. Jika persoalannya menyangkut layanan suatu perusahaan, konsumen juga dapat mengikuti prosedur pengaduan kepada perusahaan tersebut sebelum menempuh langkah berikutnya melalui kanal yang tersedia.
Pastikan informasi kontak yang digunakan berasal dari sumber resmi. Jangan memberikan PIN, kata sandi, atau kode OTP kepada orang yang mengaku sebagai petugas OJK. Data tersebut bersifat rahasia dan nggak boleh dibagikan sembarangan. (hPs/aNs)
Gen Z Takeaway
Mengenal OJK sebenarnya nggak harus menunggu sampai kita punya masalah keuangan. Justru, semakin awal memahami fungsi dan kewenangannya, semakin baik pula bekal kita saat mulai menggunakan berbagai layanan keuangan. OJK bertugas mengatur dan mengawasi industri jasa keuangan, melindungi konsumen, serta mengambil tindakan sesuai kewenangannya ketika terjadi pelanggaran. Namun, masyarakat juga tetap perlu berhati-hati dan nggak menyerahkan seluruh keputusan finansial kepada lembaga pengawas. Buat Gen Z yang mulai menabung, memakai pinjaman digital, atau tertarik berinvestasi, kuncinya bukan cuma mengejar cuan. Kenali produk yang digunakan, periksa legalitasnya, pahami risikonya, dan jangan gampang tergoda janji keuntungan yang terdengar terlalu indah. Karena pada akhirnya, melek finansial bukan soal seberapa cepat uang bertambah, tetapi juga seberapa bijak kita menjaga uang yang sudah dikumpulkan.